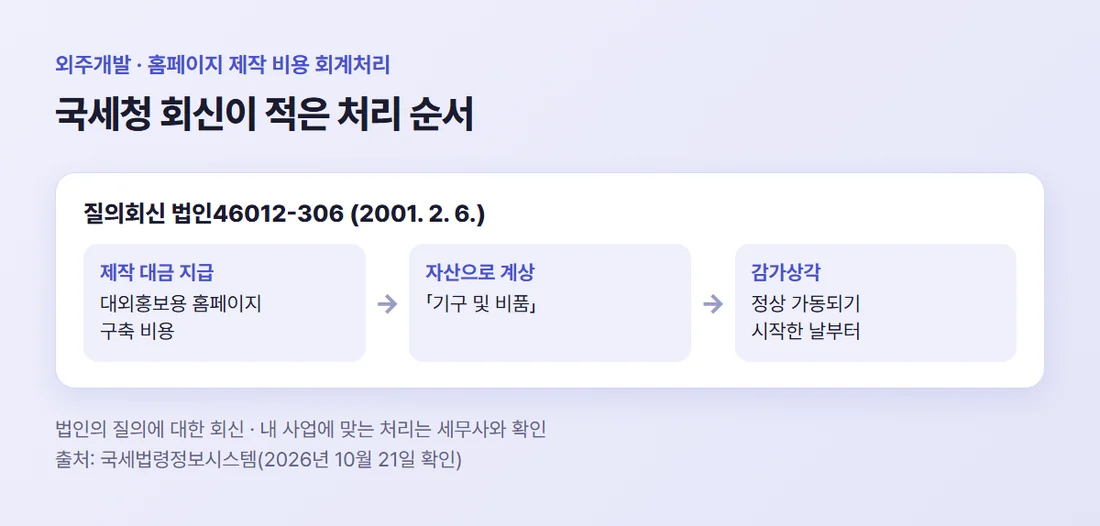
홈페이지 제작 비용은 국세청 해석으로는 한 번에 비용으로 털어내기보다 자산으로 잡고 나눠서 비용 처리하는 쪽입니다. 국세청은 2001년 2월 6일 질의회신(법인46012-306)에서 법인이 대외홍보용 홈페이지를 만드는 데 쓴 비용을 「기구 및 비품」 자산으로 계상해 감가상각한다고 답했습니다.
다만 이 회신은 법인의 질의에 대한 답이고, 오래된 해석입니다. 2026년 10월 21일 국세법령정보시스템과 국가법령정보센터에서 원문을 직접 열어, 회신과 관련 조문이 실제로 무엇이라고 적었는지만 옮겼습니다. 내 사업에 맞는 처리는 세무사와 확인하셔야 합니다.
1. 홈페이지 제작 비용, 바로 비용 처리하나요?
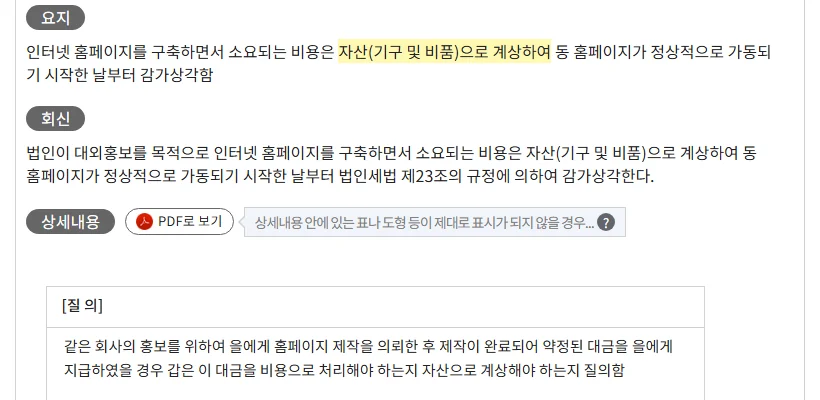
아니요, 국세청 회신은 자산으로 보았습니다. 질의한 회사는 홍보용 홈페이지를 업체에 맡겨 완성한 뒤 대금을 냈고, 이 돈을 비용으로 처리할지 자산으로 잡을지 물었습니다. 국세청의 답은 이렇습니다.
법인이 대외홍보를 목적으로 인터넷 홈페이지를 구축하면서 소요되는 비용은 자산(기구 및 비품)으로 계상하여 동 홈페이지가 정상적으로 가동되기 시작한 날부터 법인세법 제23조의 규정에 의하여 감가상각한다.
여기서 「계상」은 장부에 올린다는 뜻입니다. 회신은 자산의 종류를 「기구 및 비품」이라고 적었습니다. 장부에서 어떤 계정 이름으로 적을지는 쓰는 회계 프로그램과 세무사의 기준에 맞추면 됩니다.
2. 자산으로 잡고 쓰는 기간에 나눠 비용 처리합니다
감가상각은 오래 쓰는 물건의 값을 쓰는 기간에 나눠 비용으로 넣는 방법입니다. 법인세법 제23조는 법인이 감가상각자산의 감가상각비를 비용으로 계상하면, 정해진 한도(상각범위액) 안에서만 세금 계산상 비용(손금)으로 인정한다고 정합니다.
같은 조 제4항은 감가상각자산을 사려고 쓴 돈을 한꺼번에 비용으로 계상해도, 감가상각비로 계상한 것으로 보아 한도를 계산한다고 적었습니다. 장부에 전액 비용으로 적었다고 해서 세금 계산에서도 전액 비용으로 인정된다고 보기는 어렵습니다.
몇 년에 걸쳐 나누는지, 어떤 방식으로 나누는지는 회신에 적혀 있지 않습니다. 이 부분은 세무사와 함께 정하십시오.
3. 감가상각은 홈페이지가 열린 날부터
회신은 시작일도 정했습니다. 계약한 날이나 돈을 낸 날이 아니라, 홈페이지가 정상적으로 가동되기 시작한 날부터 감가상각합니다.
그래서 공개한 날을 기록해 두면 좋습니다. 검사를 마치고 넘겨받은 날, 도메인에 연결해 실제로 문을 연 날을 계약서·메일과 함께 남겨 두면 세무사가 시작일을 정하기 쉽습니다.
4. 고치는 비용은 성격에 따라 다릅니다
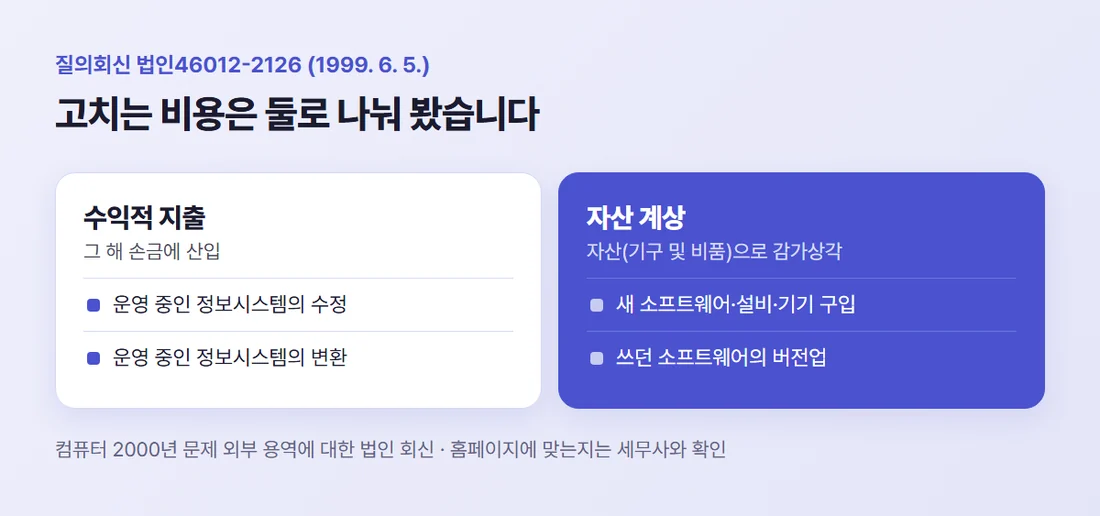
국세청은 1999년 6월 5일 질의회신(법인46012-2126)에서 소프트웨어에 드는 돈을 둘로 나눴습니다. 운영 중인 정보시스템을 수정·변환하는 비용은 그 해 비용으로 보는 수익적 지출이라고 했습니다.
반면 새 소프트웨어를 사거나 쓰던 소프트웨어를 버전업하는 금액은 자산(기구 및 비품)으로 계상해 감가상각한다고 답했습니다. 이 회신은 컴퓨터 2000년 문제를 고치는 외부 용역에 대한 것이라, 홈페이지에도 그대로 들어맞는지는 따져 봐야 합니다.
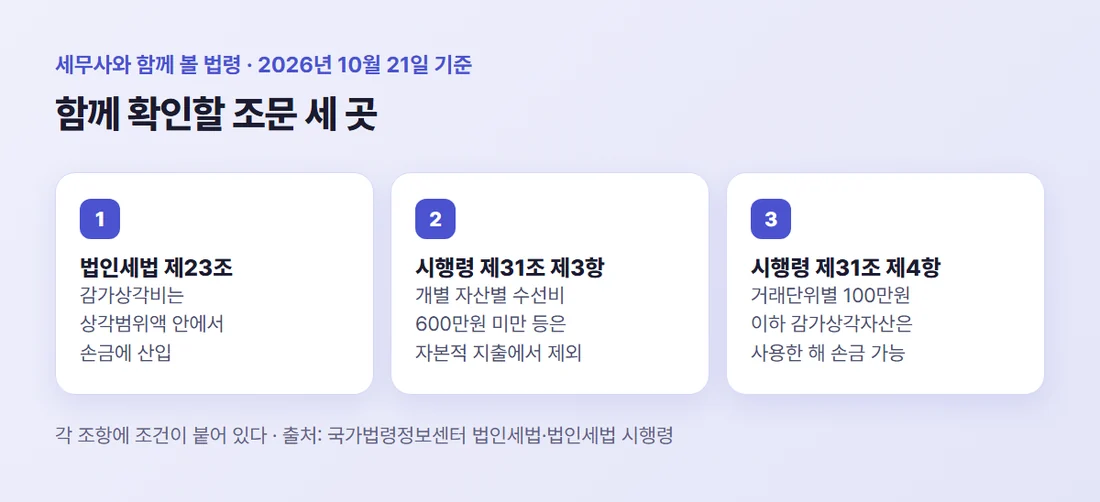
법인세법 시행령 제31조는 자산의 내용연수를 늘리거나 가치를 현실적으로 높이는 수선비를 자본적 지출로 봅니다. 법인세법 제23조 제4항은 이런 자본적 지출을 비용으로 계상해도 감가상각비로 계상한 것으로 보아 한도를 계산합니다.
그래서 유지보수 계약서와 세금계산서에 「오류 수정」인지 「기능 추가·개편」인지를 나눠 적어 두면 세무사가 판단하기 쉬워집니다.
5. 법령에 있는 소액 예외 두 가지
시행령 제31조 제3항은 개별 자산별로 수선비로 쓴 금액이 600만원 미만이거나, 3년 미만의 기간마다 주기적으로 수선하는 경우 등에는 그 해 비용으로 계상하면 자본적 지출에 넣지 않는다고 정합니다.
같은 조 제4항은 취득가액이 거래단위별로 100만원 이하인 감가상각자산을 사업에 쓴 해의 비용으로 계상하면 손금에 넣는다고 정합니다. 다만 고유업무의 성질상 대량으로 보유하는 자산과 사업의 개시나 확장을 위해 취득한 자산은 빠집니다.
두 조항 모두 조건이 붙어 있고, 홈페이지 비용에 맞는지는 회신이 따로 답하지 않았습니다. 해당하는지는 세무사와 확인하십시오.
6. 개인사업자라면 세무사와 먼저 확인하세요
이 글에 옮긴 두 회신은 모두 법인이 물은 것에 대한 답이고, 법령도 법인세법입니다. 개인사업자는 적용되는 법이 다를 수 있으니 이 글을 그대로 따르지 말고 세무사에게 물어보십시오.
세무사에게 물을 때는 이 다섯 가지를 함께 가져가면 이야기가 빨라집니다.
- 홈페이지 제작 계약서와 과업내용서
- 세금계산서(제작비와 유지보수비를 나눈 것)
- 홈페이지를 넘겨받은 날과 공개한 날
- 유지보수 내역(오류 수정인지, 기능 추가인지)
- 국세청 질의회신 문서번호 법인46012-306
계약서에 무엇을 적을지는 홈페이지 제작 계약서, 꼭 넣을 조항에, 외주 전체 흐름은 홈페이지 제작 외주, 맡기기 전 총정리에 있습니다. 제작 뒤 매달 드는 돈은 홈페이지 유지보수 비용에서 이어집니다.
참고자료 (모두 2026년 10월 21일 확인)
- 국세법령정보시스템 질의회신 법인46012-306(2001. 2. 6.) 「인터넷 홈페이지 구축비용은 기구 및 비품으로 감가상각함」 — taxlaw.nts.go.kr
- 국세법령정보시스템 질의회신 법인46012-2126(1999. 6. 5.) 「S/W 등 지출비용의 자본적지출과 수익적지출의 구분」 — taxlaw.nts.go.kr
- 법인세법 제23조(감가상각비의 손금불산입) — law.go.kr
- 법인세법 시행령 제31조(즉시상각의 의제) — law.go.kr
#홈페이지제작비용 #계정과목 #감가상각 #회계처리 #법인세